
Raport M&A Index opisujący transakcje w III kwartale 2026 roku, współtworzony z FORDATA Virtual Data Room jest już dostępny.
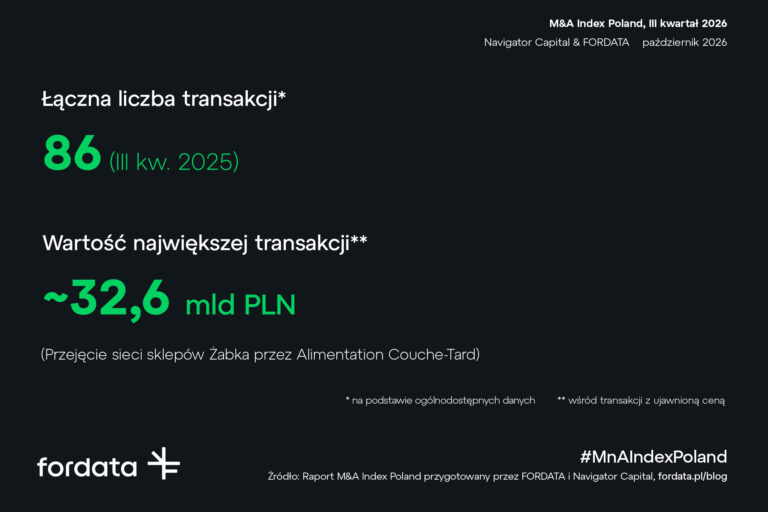
W III kwartale 2026 r. przeprowadzono w Polsce 86 transakcji fuzji i przejęć.
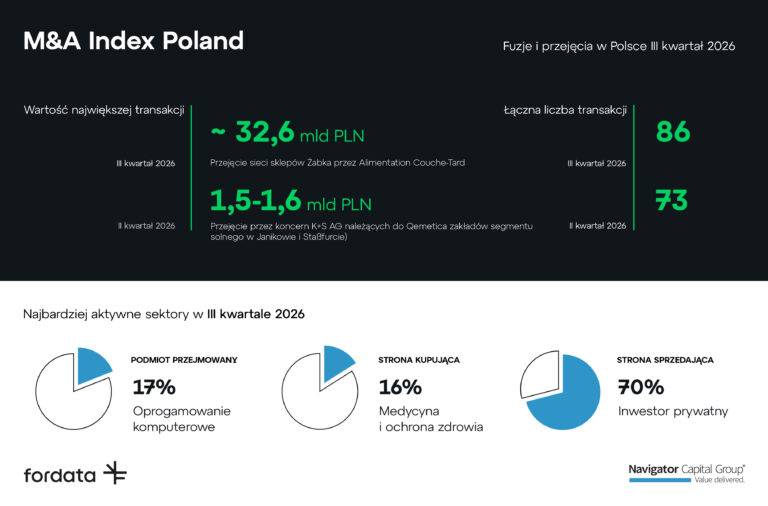
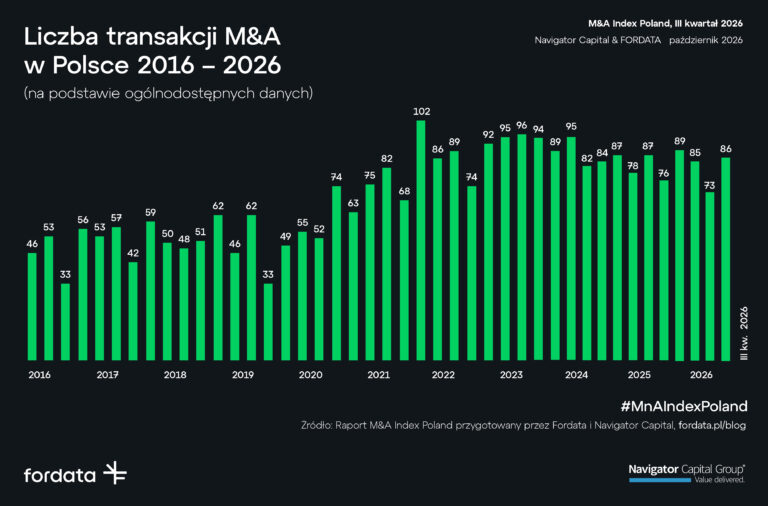
Jak wynika z raportu M&A Index Poland, przygotowanego przez firmy Navigator Capital oraz Fordata, w III kwartale bieżącego roku odnotowano 86 transakcji fuzji i przejęć na polskim rynku. Oznacza to wzrost zarówno względem poprzedniego kwartału (73 transakcje), jak i analogicznego kwartału 2025 roku (76 transakcji). W ujęciu branżowym największą aktywność transakcyjną obserwowano w obszarze oprogramowania komputerowego oraz medycyny i ochrony zdrowia, z udziałem po 17%, a następnie produktów i usług przemysłowych (10%). Liczba transakcji wzrosła o około 18% kwartał do kwartału i 13% rok do roku, a wśród ogłoszonych przejęć nie zabrakło transakcji o miliardowych wartościach. Wśród istotnych kierunków aktywności widoczne były rosnące zaangażowanie polskich podmiotów na rynkach zagranicznych, konsolidacja rynku medycznego w Polsce oraz utrzymujące się zainteresowanie sektorem TMT, obejmującym infrastrukturę telekomunikacyjną, oprogramowanie i platformy internetowe.
Największą transakcją III kwartału, pod względem ujawnionej wartości, było ogłoszone przejęcie Żabka Group przez Alimentation Couche-Tard, kanadyjskiego właściciela sieci Circle K. Wezwanie obejmuje wszystkie akcje spółki po cenie 32 PLN za akcję, co odpowiada wartości kapitału własnego około 32,62 mld PLN. Fundusze CVC Capital Partners i Partners Group oraz kluczowi menedżerowie, posiadający łącznie około 57% akcji, zobowiązali się do sprzedaży swoich pakietów. Żabka prowadzi ponad 13 tys. sklepów convenience w Polsce i Rumunii. Według nabywcy przejęcie ma wspierać ekspansję w Europie Środkowo-Wschodniej przy zachowaniu marki, modelu franczyzowego i struktury zarządczej Żabki.
Pod względem sektorowym największą aktywność na rynku M&A odnotowano w branżach Oprogramowanie komputerowe oraz Medycyna i ochrona zdrowia, z udziałem po 17% wszystkich celów transakcyjnych. Kolejne miejsca zajęły Produkty i usługi przemysłowe (10%) oraz pozostałe usługi (8%), a następnie usługi finansowe, branża spożywcza i motoryzacja, z udziałem po 6%. Po stronie nabywców dominowały podmioty z sektora medycyny i ochrony zdrowia (16%) oraz oprogramowania komputerowego (14%). Fundusze PE/VC stanowiły 9% kupujących. Wśród sprzedających zdecydowanie przeważali inwestorzy prywatni (70%), następnie fundusze PE/VC (6%) oraz spółki przemysłowe (5%).
„Transakcje M&A w III kwartale 2026 roku koncentrowały się na wzmacnianiu kompetencji technologicznych, poszerzaniu oferty produktowej oraz umacnianiu pozycji rynkowej. Przykładami tego trendu są przejęcia Mc Comp przez Asseco i No Fluff Jobs przez Grupę Pracuj, a także ogłoszona akwizycja Fiberhost i Inei przez Deutsche Telekom. Istotnym kierunkiem pozostawała również ekspansja zagraniczna polskich firm technologicznych, czego przykładami są przejęcia rumuńskiej spółki Setrio Soft przez Symfonię oraz austriackiej Margelo przez Callstack..”
– komentuje Kamil Moczulski, Manager w Navigator Capital Group

Wśród pozostałych istotnych transakcji znalazło się planowane przejęcie Fiberhost i Inei przez Deutsche Telekom, właściciela T-Mobile Polska, przy wartości przedsiębiorstw około 1 mld EUR. Według nabywcy połączenie sieci światłowodowej Fiberhost, klientów Inei i usług mobilnych T-Mobile ma poszerzyć ofertę telekomunikacyjną. Fiberhost zachowa otwarty dostęp do sieci, a finalizacja wymaga zgody UOKiK.
Ekspansję zagraniczną polskich firm ilustruje umowa przejęcia METRA przez Grupę Kęty, przy wartości przedsiębiorstwa 645 mln EUR. Akwizycja ma wzmocnić pozycję grupy w Europie i zapewnić zaplecze produkcyjne w USA i Kanadzie. Adamed Pharma kupił dodatkowe 60% udziałów we włoskiej Ecupharmie za 22 mln EUR, zwiększając zaangażowanie do 85% i przejmując kontrolę. W konsolidację polskiego rynku medycznego wpisuje się warunkowa umowa nabycia przez MCI 67,5% udziałów w Klinice Miracki za około 66,2 mln PLN. Fundusz planuje wraz z założycielami rozwijać sieć poprzez nowe placówki i przejęcia.
Raport M&A Index Poland to pozycja, która na stałe wpisała się w kalendarz branżowych podsumowań w Polsce. Raporty przygotowywane są co kwartał przez firmę doradcza Navigator Capital oraz firmę FORDATA, lidera w zakresie rozwiązań IT wspierających fuzje i przejęcia.
Opracowania te maja na celu pokazanie dynamiki polskiego rynku fuzji i przejęć, z naciskiem na opis najciekawszych naszym zdaniem transakcji. Obserwujemy także częstotliwość wykorzystania narzędzia Virtual Data Room w transakcjach M&A w Polsce.
Raport M&A Index opisujący transakcje w II kwartale 2026 roku, współtworzony z FORDATA Virtual Data Room jest już dostępny.
W II kwartale 2026 r. przeprowadzono w Polsce 73 transakcje fuzji i przejęć.
Jak wynika z raportu M&A Index Poland, przygotowanego przez firmy Navigator Capital oraz Fordata, w II kwartale bieżącego roku byliśmy świadkami 73 transakcji fuzji i przejęć na polskim rynku. Oznacza to spadek zarówno względem poprzedniego kwartału (85 transakcji), jak i analogicznego kwartału 2025 roku (87 transakcji). W ujęciu branżowym najsilniejsze trendy transakcyjne obserwowano w obszarze Media/IT/Telecom (19%), Biotechnologia/Ochrona zdrowia (16%) oraz Przemysł (10%). Liczba transakcji spadła w ujęciu rok do roku, a w krajobrazie rynku dominowały transakcje małe i średnie. Niemniej jednak nie zabrakło znacznych, miliardowych transakcji. Rynek staje się znacznie bardziej selektywny i celuje w niszowe know-how, zaawansowane technologie medyczne oraz branżowe, wyspecjalizowane technologie AI.
Największą transakcją II kwartału, pod względem ujawnionej wartości transakcji, była sprzedaż segmentu solnego Qemetiki na rzecz niemieckiego koncernu K+S. Sprzedaż opiewała na ok. 1,5-1,6 mld PLN i obejmowała zakłady w Janikowie oraz Staßfurcie. Z informacji publikowanych przez spółkę wynika, że sprzedawany biznes solny odpowiadał za około 9% przychodów Qemetiki ogółem i dysponował mocami produkcyjnymi na poziomie około miliona ton soli warzonej rocznie. W ubiegłym roku wygenerował przychody ze sprzedaży rzędu 125 milionów euro, osiągając zysk EBITDA na poziomie 50 milionów euro. Surowiec produkowany w zakładach spółki Sebastiana Kulczyka znajduje zastosowanie nie tylko w procesach elektrolizy i jako składnik soli do sprzętów AGD, ale również w przemyśle spożywczym jako składnik żywności dla zwierząt. Nabywca, koncern K+S, jest światowym liderem w produkcji soli, a w skład jego portfolio wchodzi również szereg nawozów mineralnych.
„Szczególnie dobrze widać utrzymującą się siłę sektora TMT, który pozostaje jednym z głównych obszarów zainteresowania inwestorów. W II kwartale aktywność w tym segmencie koncentrowała się przede wszystkim wokół oprogramowania, danych i infrastruktury cyfrowej. Jak wskazuje ekspert, spółki z tego segmentu coraz częściej budują wartość nie tylko przez wzrost organiczny, ale także poprzez konsolidację komplementarnych kompetencji - od hostingu i usług chmurowych, przez e-commerce, po narzędzia wspierające obecność i sprzedaż online. Wśród istotnych transakcji menedżer wymienia m.in. przejęcie DomData przez Kulczyk Investments, fuzję cyber_Folks i Shoper S.A. oraz transakcje obejmujące dostawców wyspecjalizowanego, branżowego software’u: PlumResearch oraz TerraEye.”
– komentuje Kamil Moczulski, Manager w Navigator Capital Group
Pod względem sektorowym, największą aktywność na rynku M&A odnotowano w branżach Media/IT/Telecom (19% wszystkich celów transakcyjnych), Biotechnologia/Ochrona zdrowia (16%), oraz w Przemyśle (10%). Znaczącą aktywność odnotowano również w branży chemicznej (8%) oraz w sektorze pozostałych usług (7%). Po stronie nabywców dominowały fundusze PE/VC (15%), jak również inwestorzy z branży Biotechnologia/ Ochrona zdrowia (12%) oraz Media/IT/Telecom (11%). Istotną grupę nabywców stanowiły również podmioty z branży motoryzacyjnej (7%) oraz spółki przemysłowe (5%). Dominującą grupę sprzedających stanowili inwestorzy prywatni, odpowiadający za ok. 68% transakcji. Fundusze private equity były stroną sprzedającą w ok. 8% przypadków, natomiast około 24% transakcji realizowanych było przez podmioty strategiczne, wśród których wyróżniały się branża chemiczna (5%) oraz handel detaliczny (3%).
Wśród istotnych transakcji warto wymienić sprzedaż właściciela sieci stacji paliw MOYA, spółki Anwim. Spółka, po niespełna 8 latach w portfelu funduszu Enterprise Investors, przechodzi do rąk konsorcjum międzynarodowych firm inwestycyjnych Stonepeak oraz Energy Equation Partners. Szczególnym elementem krajobrazu rynku M&A w II kwartale 2026 były przejęcia dokonane przez polskie spółki za wschodnią granicą. PZU, Maspex oraz fintech ZEN dokonały trzech strategicznych przejęć na Ukrainie. Jest to rekordowy wynik na tle ostatniego roku, który ma potencjał do przełamania strukturalnych obaw polskiego biznesu przed inwestycjami u wschodniego sąsiada.
Raport M&A Index Poland to pozycja, która na stałe wpisała się w kalendarz branżowych podsumowań w Polsce. Raporty przygotowywane są co kwartał przez firmę doradcza Navigator Capital oraz firmę FORDATA, lidera w zakresie rozwiązań IT wspierających fuzje i przejęcia.
Opracowania te maja na celu pokazanie dynamiki polskiego rynku fuzji i przejęć, z naciskiem na opis najciekawszych naszym zdaniem transakcji. Obserwujemy także częstotliwość wykorzystania narzędzia Virtual Data Room w transakcjach M&A w Polsce.


Raport M&A Index opisujący transakcje w I kwartale 2026 roku, współtworzony z FORDATA Virtual Data Room jest już dostępny.
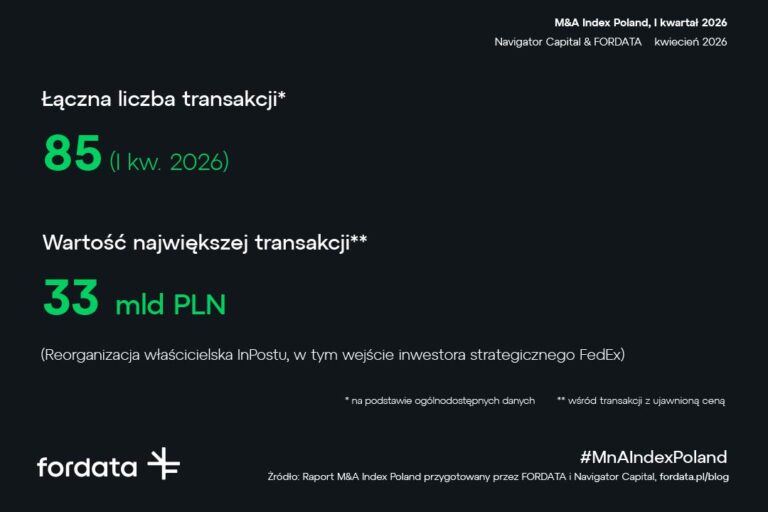
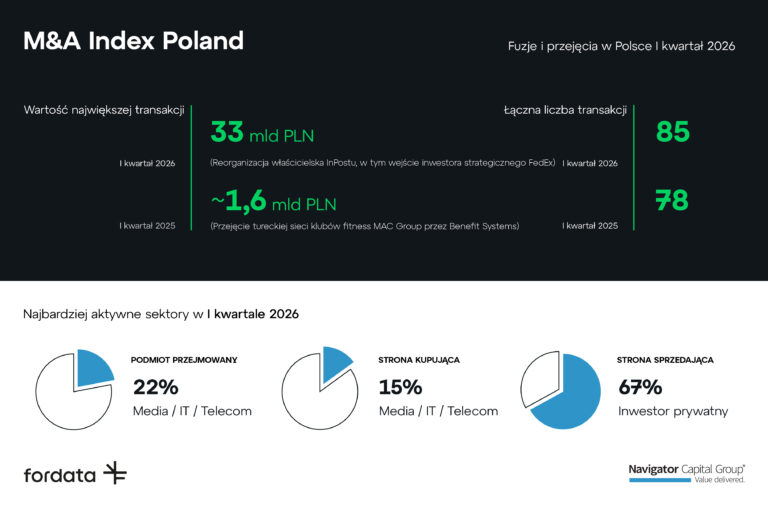
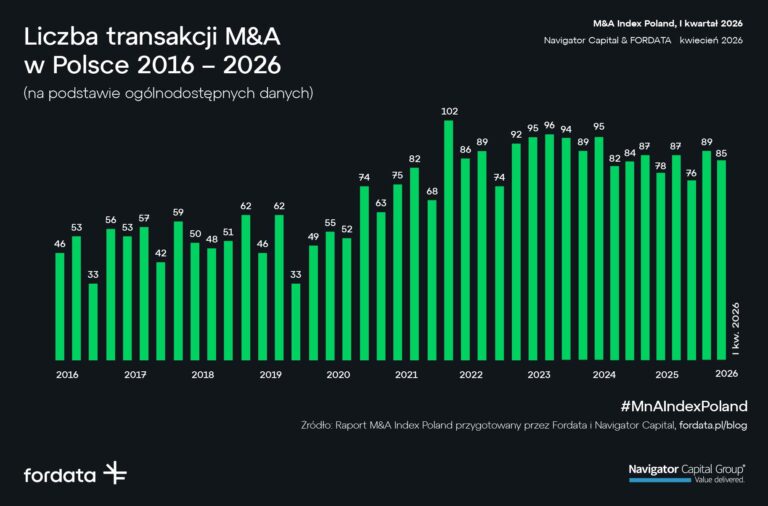
Z raportu M&A Index Poland przygotowanego przez FORDATA i Navigator Capital wynika, że w I kwartale 2025 roku na polskim rynku przeprowadzono 85 transakcji fuzji i przejęć. Oznacza to spadek o 4% w porównaniu z poprzednim kwartałem i wzrost o 9% rok do roku. W ujęciu branżowym dominowały sektory Media/IT/Telecom (22%), Biotechnologia/Ochrona zdrowia (13%) oraz FMCG (11%). Obserwujemy umiarkowane ożywienie aktywności transakcyjnej pomimo utrzymującejsię zmienności makroekonomicznej. Największą transakcją I kwartału było przejęcie InPost, którego wartość jest szacowana na 33 mld PLN i już na początku roku przewyższyła rekordową transakcję z 2025 r. (sprzedaż Santander Bank Polska, bankowość detaliczna i korporacyjna, za ok. 29,5 mld PLN). Sama transakcja InPost wyróżnia się nie tylko skalą, ale i strukturą. Kontrolę nad spółką ponownie obejmuje fundusz Advent International (37% akcji) we współpracy z FedEx (37%). Funkcję prezesa utrzymuje Rafał Brzoska, jednocześnie zwiększając swoje zaangażowanie właścicielskie do 16%. Nowa współpraca otwiera potencjalne synergie operacyjne. Z jednej strony rozszerza ofertę FedEx o kompetencje InPost w obszarze last mile, z drugiej umożliwia wykorzystanie globalnej infrastruktury partnera do dalszej ekspansji geograficznej, w tym potencjalnego wejścia na rynek amerykański.
Polski rynek M&A Q1 2026 – kluczowe wnioski:
Wzrost liczby transakcji r/r przy jednoczesnej dominacji mega-transakcji, czego symbolem stała się reorganizacja InPostu o wartości ok. 7,8 mld EUR.
Dominacja sektora TMT (technologie, media, telekomunikacja), który odpowiadał za 22% wszystkich transakcji po stronie celów, napędzany m.in. przez usługi IT i rozwiązania B2B.
Utrzymująca się wysoka dynamika w sektorze ochrony zdrowia, będącym jednym z najbardziej aktywnych i odpornych na cykle gospodarcze segmentów rynku (11 transakcji w Q1).
Powrót „twardej gospodarki” do gry, widoczny we wzroście znaczenia sektorów przemysłowego, produkcyjnego i budowlanego, które łącznie stanowiły ok. 15% wolumenu transakcji.
Wzmożone zainteresowanie globalnych gigantów technologicznych polskimi spółkami, potwierdzone m.in. przez przejęcie MotionVFX przez Apple oraz wcześniejsze akwizycje OpenAI.
Kontynuacja ekspansji zagranicznej polskich grup kapitałowych, budujących pozycję regionalnych czempionów poprzez akwizycje m.in. na rynkach rumuńskim, tureckim czy holenderskim.
„Pomimo utrzymującej się zmienności makroekonomicznej obserwujemy stabilizację oczekiwań uczestników rynku oraz powrót do bardziej przewidywalnych procesów decyzyjnych. W efekcie pipeline transakcyjny stopniowo się odbudowuje, a aktywność inwestorów, zarówno strategicznych, jak i finansowych, pozostaje wysoka. Część obecnie prowadzonych procesów transakcyjnych ma swoje źródło we wstrząsach rynkowych z lat ubiegłych. Spółki, które nie dostosowały w pełni swoich modeli operacyjnych i struktury finansowania do nowego otoczenia, w dalszym ciągu poszukują inwestorów lub rozważają dezinwestycje. Jednocześnie zmienność cen surowców oraz presja kosztowa tworzą warunki sprzyjające transakcjom oportunistycznym. Widzimy dostępność aktywów o charakterze distressed lub subscale, co dla inwestorów dysponujących kapitałem i zdolnością do transformacji operacyjnej stanowi atrakcyjną okazję do wejścia po relatywnie niższych wycenach. Wydaje się, że obecne zawirowania rynkowe mają mniejszy wpływ na uczestników rynku w porównaniu z okresem pandemii czy bezpośrednio po wybuchu wojny w Ukrainie, a sam rynek mimo wszystko jest bardziej adaptacyjny. Oczywiście utrzymuje się wysoka niepewność co do dalszej ścieżki rozwoju czynników makroekonomicznych, w szczególności kosztu kapitału, presji inflacyjnej oraz cen energii, co może w kolejnych kwartałach generować dodatkową podaż celów akwizycyjnych.”
– komentuje Artur Witan, Manager w Navigator Capital Group
Raport M&A Index Poland to pozycja, która na stałe wpisała się w kalendarz branżowych podsumowań w Polsce. Raporty przygotowywane są co kwartał przez firmę doradcza Navigator Capital oraz firmę FORDATA, lidera w zakresie rozwiązań IT wspierających fuzje i przejęcia.
Opracowania te maja na celu pokazanie dynamiki polskiego rynku fuzji i przejęć, z naciskiem na opis najciekawszych naszym zdaniem transakcji. Obserwujemy także częstotliwość wykorzystania narzędzia Virtual Data Room w transakcjach M&A w Polsce.
Raport M&A Index opisujący transakcje w I kwartale 2026 roku, współtworzony z FORDATA Virtual Data Room jest już dostępny.
Z raportu M&A Index Poland przygotowanego przez FORDATA i Navigator Capital wynika, że w I kwartale 2025 roku na polskim rynku przeprowadzono 85 transakcji fuzji i przejęć. Oznacza to spadek o 4% w porównaniu z poprzednim kwartałem i wzrost o 9% rok do roku. W ujęciu branżowym dominowały sektory Media/IT/Telecom (22%), Biotechnologia/Ochrona zdrowia (13%) oraz FMCG (11%). Obserwujemy umiarkowane ożywienie aktywności transakcyjnej pomimo utrzymującejsię zmienności makroekonomicznej. Największą transakcją I kwartału było przejęcie InPost, którego wartość jest szacowana na 33 mld PLN i już na początku roku przewyższyła rekordową transakcję z 2025 r. (sprzedaż Santander Bank Polska, bankowość detaliczna i korporacyjna, za ok. 29,5 mld PLN). Sama transakcja InPost wyróżnia się nie tylko skalą, ale i strukturą. Kontrolę nad spółką ponownie obejmuje fundusz Advent International (37% akcji) we współpracy z FedEx (37%). Funkcję prezesa utrzymuje Rafał Brzoska, jednocześnie zwiększając swoje zaangażowanie właścicielskie do 16%. Nowa współpraca otwiera potencjalne synergie operacyjne. Z jednej strony rozszerza ofertę FedEx o kompetencje InPost w obszarze last mile, z drugiej umożliwia wykorzystanie globalnej infrastruktury partnera do dalszej ekspansji geograficznej, w tym potencjalnego wejścia na rynek amerykański.
Polski rynek M&A Q1 2026 – kluczowe wnioski:
Wzrost liczby transakcji r/r przy jednoczesnej dominacji mega-transakcji, czego symbolem stała się reorganizacja InPostu o wartości ok. 7,8 mld EUR.
Dominacja sektora TMT (technologie, media, telekomunikacja), który odpowiadał za 22% wszystkich transakcji po stronie celów, napędzany m.in. przez usługi IT i rozwiązania B2B.
Utrzymująca się wysoka dynamika w sektorze ochrony zdrowia, będącym jednym z najbardziej aktywnych i odpornych na cykle gospodarcze segmentów rynku (11 transakcji w Q1).
Powrót „twardej gospodarki” do gry, widoczny we wzroście znaczenia sektorów przemysłowego, produkcyjnego i budowlanego, które łącznie stanowiły ok. 15% wolumenu transakcji.
Wzmożone zainteresowanie globalnych gigantów technologicznych polskimi spółkami, potwierdzone m.in. przez przejęcie MotionVFX przez Apple oraz wcześniejsze akwizycje OpenAI.
Kontynuacja ekspansji zagranicznej polskich grup kapitałowych, budujących pozycję regionalnych czempionów poprzez akwizycje m.in. na rynkach rumuńskim, tureckim czy holenderskim.
„Pomimo utrzymującej się zmienności makroekonomicznej obserwujemy stabilizację oczekiwań uczestników rynku oraz powrót do bardziej przewidywalnych procesów decyzyjnych. W efekcie pipeline transakcyjny stopniowo się odbudowuje, a aktywność inwestorów, zarówno strategicznych, jak i finansowych, pozostaje wysoka. Część obecnie prowadzonych procesów transakcyjnych ma swoje źródło we wstrząsach rynkowych z lat ubiegłych. Spółki, które nie dostosowały w pełni swoich modeli operacyjnych i struktury finansowania do nowego otoczenia, w dalszym ciągu poszukują inwestorów lub rozważają dezinwestycje. Jednocześnie zmienność cen surowców oraz presja kosztowa tworzą warunki sprzyjające transakcjom oportunistycznym. Widzimy dostępność aktywów o charakterze distressed lub subscale, co dla inwestorów dysponujących kapitałem i zdolnością do transformacji operacyjnej stanowi atrakcyjną okazję do wejścia po relatywnie niższych wycenach. Wydaje się, że obecne zawirowania rynkowe mają mniejszy wpływ na uczestników rynku w porównaniu z okresem pandemii czy bezpośrednio po wybuchu wojny w Ukrainie, a sam rynek mimo wszystko jest bardziej adaptacyjny. Oczywiście utrzymuje się wysoka niepewność co do dalszej ścieżki rozwoju czynników makroekonomicznych, w szczególności kosztu kapitału, presji inflacyjnej oraz cen energii, co może w kolejnych kwartałach generować dodatkową podaż celów akwizycyjnych.”
– komentuje Artur Witan, Manager w Navigator Capital Group
Raport M&A Index Poland to pozycja, która na stałe wpisała się w kalendarz branżowych podsumowań w Polsce. Raporty przygotowywane są co kwartał przez firmę doradcza Navigator Capital oraz firmę FORDATA, lidera w zakresie rozwiązań IT wspierających fuzje i przejęcia.
Opracowania te maja na celu pokazanie dynamiki polskiego rynku fuzji i przejęć, z naciskiem na opis najciekawszych naszym zdaniem transakcji. Obserwujemy także częstotliwość wykorzystania narzędzia Virtual Data Room w transakcjach M&A w Polsce.